国は「社会に必要な仕事」をどう支えようとしているのか(下)
二つの計画とその位置づけについて
この記事では、韓国政府が2026年6月30日に発表した20省庁共同の「社会連帯経済発展総合計画」を「総合計画」と呼ぶ。一方、社会連帯経済基本法に基づき、国が5年ごとに策定する「社会連帯経済発展基本計画」は「法定基本計画」と表記する。
「総合計画」は、基本法の成立に先立って政府が示した政策方針であり、基本法上の「法定基本計画」そのものではない。今後策定される法定基本計画の先行方針、あるいは出発点として位置づけられる。
このレポートの作成方法と資料上の限界
筆者は韓国語の法律原文を独力で読解できる者でも、韓国の法制度を専門とする研究者でもない。本レポートでは、韓国政府、国会、法令情報などが公表した一次資料をもとに、生成AIを利用して韓国語資料の翻訳、制度の整理、日本の行政制度との比較、原稿の下書きを行っている。二つの参考資料も、主としてこの方法によって作成したものである。
そのうえで、何を問題として捉えるか、日本の制度とどのように比較するか、どの記述を採用するかについては、筆者が判断し、編集している。
法律に関する記述については、韓国語原文に加え、日本協同組合連携機構が公開した日本語仮訳などとも照合する。ただし、翻訳や制度の理解に誤りが含まれる可能性を完全には排除できない。このレポートは法律の専門的な逐条解説ではなく、現時点で確認できる資料から制度の意味を考えようとする調査と検討の記録である。
基本法は国会を通過したばかりであり、具体的な施行令、基本計画、予算、評価方法などはこれから明らかになる。新たな資料が公表された場合や、記述の誤りが確認された場合は、随時修正する。
韓国の制度を礼賛することが目的ではない。市場だけでも行政だけでも解決できなくなった問題に対して、社会はどのような第三の制度をつくることができるのか。そして、自治体の成果を「行政に残った金」ではなく「市民の側に残った豊かさ」によって測ることができるのか。その問いを、読者とともに考えていきたい。
前回は、韓国の社会連帯経済基本法が、国と地方政府に計画・実施・評価を求め、分かれていた政策をつなごうとしていることを見た。では、そのしくみは地域の事業者にどのように届くのだろうか。
ケア、食、地域交通など、くらしを支える事業にも設備費や人件費がいる。利用者から得る収入が限られる仕事では、資金を調達すること自体も難しい。韓国にはこれまでも社会的企業や協同組合向けの融資と信用保証があった。今回の基本法は、既存の融資額をそのまま法律で増やしたわけではない。資金を貸す制度と、地域で必要とする組織とを、どのようにつなぎ直そうとしているのか。今回は、既存の融資・保証を広げる方針と、基本法が資金を地域の事業につなぐために定めたしくみを見ていこう。
保証が増えれば、借りられるのか
まず、融資と信用保証の関係を押さえておこう。
事業者にお金を貸すのは金融機関である。信用保証基金は、その借入について金融機関に保証を提供する。事業者が返済できなくなったとき、基金が保証の範囲で金融機関に支払うしくみだ。保証があっても、事業者の返済義務が消えるわけではない。
例えば、地域の組織が設備資金を借りたいが、担保や過去の実績が十分でない場合を考えよう。金融機関は、事業の収入で返済できるかを審査する。信用保証が付けば貸す側のリスクは軽くなり、融資の可能性が広がる。しかし、保証の対象になるか、いくら保証されるか、金融機関が融資を決めるかは、それぞれ別の判断となる。
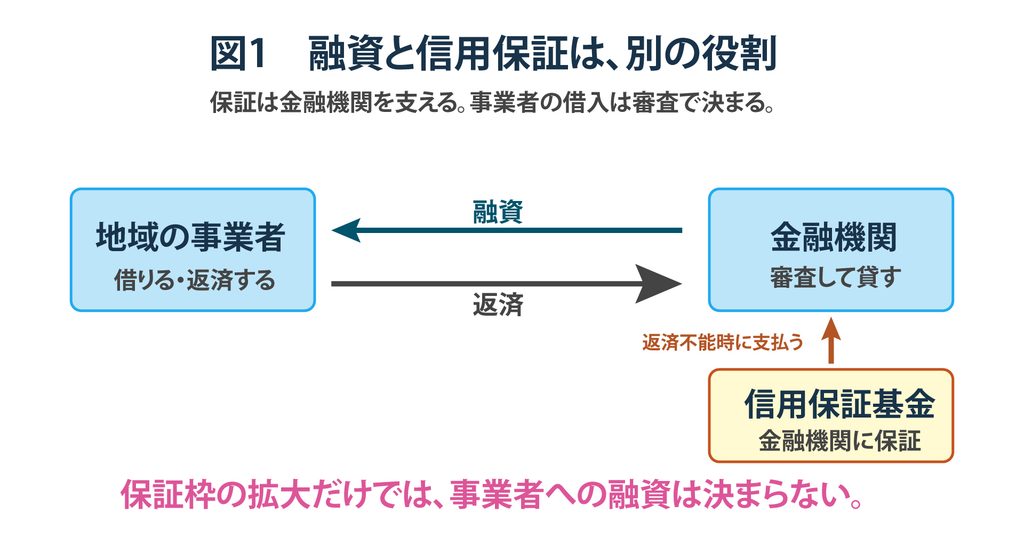
図1 信用保証は金融機関への保証であり、事業者への追加の融資ではない。図は一般的なしくみを表わしている。
韓国の金融委員会は2026年5月、庶民金融振興院のミソ金融を通じた社会連帯経済組織向けの融資供給を、年間約60億ウォンから150億ウォンへ拡大する方針を示した。信用保証基金についても、年間の保証供給を2025年の約2500億ウォンから2030年には3500億ウォン規模へ拡大し、2026年は2700億ウォンを供給する計画を示した。
個々の組織が利用できる保証の上限も、
・社会的企業・協同組合では5億ウォンから7億ウォン
・マウル企業・自活企業では3億ウォンから5億ウォン
へ引き上げる方針である。
これまで上限が事業規模の壁になっていた組織には意味がある。一方、小規模な組織が実際に借りやすくなるかどうかは、保証の審査、金利、返済期間、金融機関の判断にも左右される。供給枠や上限を増やすことと、必要な事業者が借りられることは同じではない。
しかも、こうした増額方針は基本法の公布前に発表された。政府の金融政策として進める増額と、基本法が新たに定めたしくみを分けて考える必要がある。
基本法は、どこを変えようとしているのか
基本法が手を付けたのは、貸し手の資金量だけではない。社会的企業、協同組合、マウル企業などを共通の政策対象に位置づけ、金融を支える制度と機関について、国の役割を定めた。
第16条は、社会連帯経済の特性に合った金融商品の開発支援、社会的価値を測る道具の開発、投資・融資・保証の活性化など、国が進めるべき制度整備を挙げる。金融機関が財務諸表や担保だけでは捉えにくい価値を、審査や支援の判断にどう反映させるかという課題に向き合う規定である。ただし、社会的価値をどう測り、審査でどう使うかは、これから具体化される。
第17条は、行政安全部長官が「社会連帯金融仲介機関」を指定・育成できるとする。指定された機関は、地方政府や金融機関などから資金を受け、地域基金・民間基金の運用を担い、金融機関と事業者を仲介できる。組織の設立や成長を支える仕事も、その役割に含まれる。
第18条は、その仲介機関を育てる「専担機関」を指定できると定めた。国は必要な事業費を拠出でき、専担機関は国・地方政府の拠出金や寄付などを別勘定で管理し、金融支援や仲介機関の育成に用いる。
従来の融資・保証に加えて、資金を集め、地域の事業を見極め、金融機関と結ぶ役割を継続的に担わせる。基本法の金融面における変化は、ここにある。ただし、条文の多くは「指定できる」という規定であり、仲介機関の指定や資金供給が直ちに実現するわけではない。
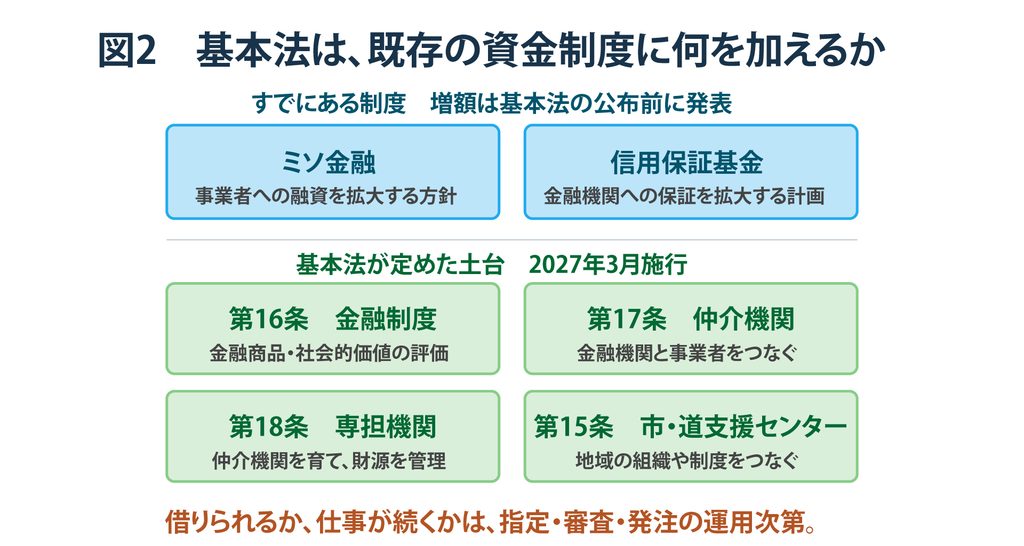
図2 融資・保証の増額方針と、基本法が定めた制度の土台を区別して示す。
事業者には、どんな道筋が開けるのか
ここで、先ほどの制度を事業者の側から見てみる。地域の高齢者に食事を届けようとする組織があるとする。調理設備や配達車に資金が必要だが、売上の実績はまだ少ない。
支援センターや金融仲介を担う団体は、基本法以前から一部の地域にあった。ただ、そうした支援につながれない組織は、利用できる融資や保証を自分で探し、事業計画をつくり、金融機関に返済の見通しを説明する必要がある。その過程で、配食によって地域のどんな必要に応えるのか、農家や働く人とどう協力するのかといった点が、融資の判断に十分結びつかないことも考えられる。
基本法が構想するしくみでは、市・道の支援センターが地域の組織や制度を結び、金融仲介機関が事業と資金の間に入りうる。社会的価値を評価する道具が整えば、事業の役割を金融機関に説明する材料にもなるだろう。第15条は市・道の支援センターの設置・運営を義務づけ、地域組織との連携や支援事業をその業務に含めている。
これは法律が、センター、仲介機関、金融機関の連携や融資の成立を約束するという意味ではない。事業者が個々の窓口を回るだけで終わらず、地域の需要、事業計画、資金調達をつなげられる可能性を制度として開いた、という段階である。誰が仲介機関に指定され、小さな事業にも対応できるかは、今後確かめなければならない。
借りた後の収入を、誰が支えるのか
配食の組織が設備資金を借りられても、仕事を続けるには食材費と人件費を毎月賄う収入が必要だ。利用する高齢者の負担を抑えようとすれば、利用料だけでは十分な収入にならないこともある。融資は、続く仕事の対価に代わるものではない。
総合計画は、公共契約への参加を広げ、公共サービスの委託でも社会連帯経済組織の活用を検討する方針を示した。基本法も第19条で公共機関による製品・サービスの優先購入を定める。資金調達を事業の準備につなぎ、公共部門の発注などを継続的な仕事につなぐ道筋が考えられる。
しかし、自治体が配食を安い価格で発注すれば、仕事が増えても調理や配達を担う人の賃金と時間にしわ寄せが及ぶ。資金不足を借入でしのがせるなら、事業者の負担は増える。行政が必要なサービスの範囲と水準を決め、適切な対価を負担する責任まで、地域の組織に移すことはできない。
変わったのは制度の土台。結果はこれから問われる
基本法は2026年9月15日に公布され、2027年3月16日に施行される。増額が発表された融資・保証は既存制度を使う政策であり、基本法そのものの成果として数えることはできない。一方、金融商品の開発、社会的価値の評価、仲介機関と専担機関、地域の支援センターは、それらの資金を現場へ届けるために法律が整えた土台である。
だからこそ、施行後は「いくら供給したか」に加えて、「誰が利用できたか」を見る必要がある。小規模な組織にも届くのか。仲介機関は地域の事業を理解し、金融機関へつなげられるのか。借りた後の仕事の収入と雇用は安定するのか。そして公共部門は、必要な仕事にふさわしい対価を払うのか。
資金の流れが変わったと言えるのは、融資枠の数字が増えたときではない。地域に必要な事業を担う人が資金を得て、無理なく返済し、仕事を続けられるようになったときである。
主な参照資料
- 韓国・国家法令情報センター「社会連帯経済基本法」(法律第21921号、2026年9月15日公布、2027年3月16日施行)、第15~19条。https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=289577
- 韓国・金融委員会「2026年第1回社会連帯金融協議会」報道資料(2026年5月8日)。https://www.fsc.go.kr/no010101/86848
- 韓国・金融委員会「社会連帯経済発展総合計画」発表(2026年6月30日)。https://www.fsc.go.kr/no010101/87220